
Noticia relacionada
La inesperada victoria de Lula en Brasil sacude al mercado y hunde los ETF del país
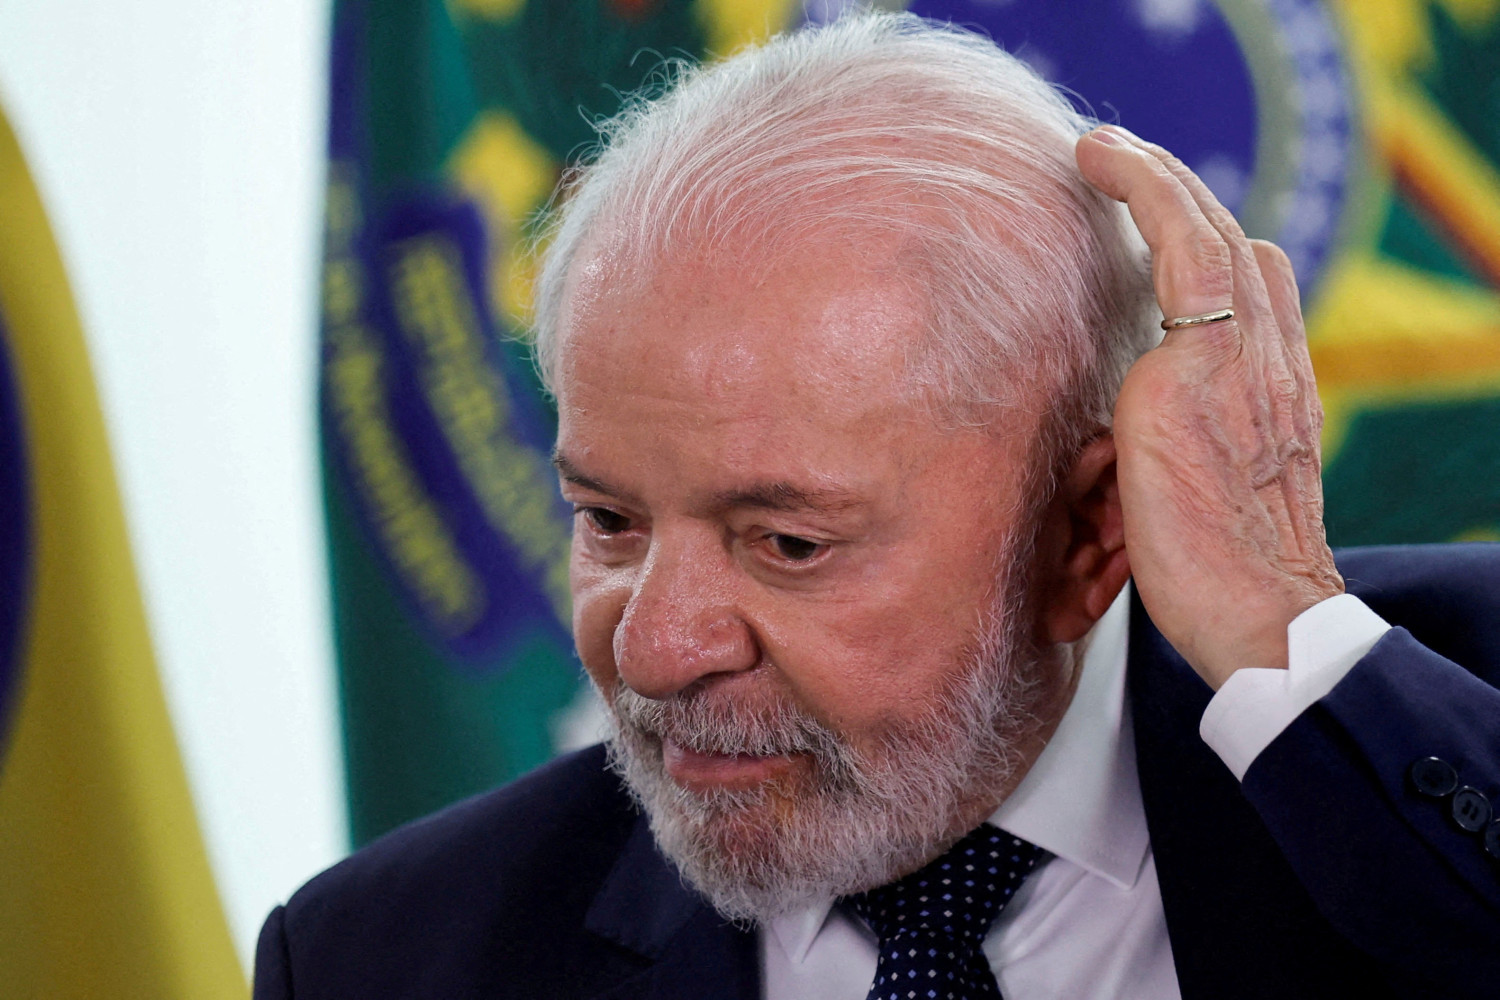
Y es que Lula ha obtenido 64,26 millones de votos, el 51,79% de los sufragios válidos, frente a los 59,83 millones de Flávio Bolsonaro, que ha conseguido el 48,21%. La victoria supone un vuelco electoral, ya que Lula ha logrado revertir el resultado adverso del 4 de octubre, convirtiéndose en el primer candidato desde 1989 en conquistar la presidencia sin haber liderado la votación inicial.
«El resultado ha provocado un reajuste inmediato de las valoraciones de los activos brasileños. El real brasileño, los tipos de interés locales y la renta variable se han visto sometidos a presiones, a medida que los inversores revisan sus expectativas sobre la política fiscal ante una Administración que podría resultar menos favorable para los mercados», expone Jack Janasiewicz, gestor de carteras de Natixis IM Solutions.
«El mercado había anticipado un giro hacia políticas más favorables a la inversión privada y una mayor contención del gasto. Ahora tendrá que recalibrar sus expectativas sobre déficit, deuda y tipos de interés«, indican los analistas de XTB España.
El ETF cotizado en Tokio que replica el índice brasileño Bovespa se hundió casi un 15% después de que Lula ganara de forma inesperada la segunda vuelta, obligando a los inversores a cerrar en pánico sus posiciones que apostaban por una victoria de la derecha.
«Las posiciones tomadas en previsión de un giro fiscal tendrán que deshacerse y los primeros movimientos en los mercados de futuros apuntaban ya a una fuerte caída del real. A partir de ahora, la atención se centrará en las señales de política económica del nuevo mandato. Lula gobernará además con un Congreso más escorado a la derecha, pues las elecciones legislativas y de gobernadores reflejaron el giro del electorado en esa dirección», valora Kristin Ceva, gestora de deuda de mercados emergentes de Payden & Rygel.
Y es que la intensidad de las ventas ha activado el ‘circuit breaker’, mecanismo que suspende temporalmente la negociación cuando las caídas alcanzan determinados umbrales. Por ello, la bolsa de São Paulo ha retrasado su apertura varios minutos.
«El principal problema para los activos brasileños sería una combinación de moneda débil y financiación más cara. Si aumentan las dudas fiscales, los inversores exigirán más rentabilidad para comprar deuda, dificultando que bajen los tipos y frenando crédito, consumo e inversión. Un Congreso dominado por fuerzas conservadoras puede limitar nuevas iniciativas de gasto, aunque también complicará la aprobación de reformas», añaden en XTB España.
Para Thierry Larose, gestor de carteras y analista de Vontobel, «más allá del caótico final de la jornada electoral, la victoria de Lula es una sorpresa en sí misma. Las últimas encuestas apuntaban a un resultado muy reñido, pero las plataformas de predicción daban al senador Flávio Bolsanaro como ganador con holgura. Los activos brasileños también habían descontado un resultado favorable para los mercados, basándose en las expectativas de que un Gobierno de Bolsonaro llevaría a cabo rápidamente un profundo ajuste fiscal».
En este sentido, el estratega remarca que el Gobierno de Lula no tendrá más remedio que emprender también medidas de consolidación fiscal. Sin embargo, la mayoría de los inversores dudan de que sean suficientes para volver a encarrilar la sostenibilidad de la deuda.
«Por lo tanto, prevemos una fuerte ola de ventas al inicio de la sesión del lunes, con un reajuste significativo de los rendimientos de los bonos del Estado, una curva DI (acrónimo de Depósitos Interfinanceiros, uno de los principales tipos de interés de deuda brasileña) mucho más alta y un real brasileiro (BRL) notablemente más débil. Las pérdidas deberían, como mínimo, revertir las ganancias registradas el día tras la primera vuelta«.
No obstante, para Larose, «la ola de ventas debería encontrar, en última instancia, algunos límites. Tanto el banco central en el mercado de divisas como el Ministerio de Hacienda en el mercado de deuda pública disponen de una capacidad considerable para evitar que el ajuste se convierta en algo totalmente caótico».
«Los inversores habían descontado una victoria de Bolsonaro y la perspectiva de una mayor disciplina fiscal. Pero una vez que la venta forzada disminuya y estas operaciones se deshagan, los argumentos estructurales para invertir en Brasil se mantendrán: tasas de interés nominales y reales excepcionalmente altas, una fuerte exposición a las materias primas y una posición cada vez más valiosa en el suministro de minerales críticos. Además, Brasil cuenta con un Congreso considerablemente más conservador que su presidente, lo que limita el margen para un giro brusco a la izquierda en la política económica», apostillan en XTB España.
De cara al futuro, la cuestión fundamental no es el crecimiento, sino la credibilidad fiscal. En Natixis IM aseguran que «persisten las preocupaciones ante la posibilidad de que Lula impulse nuevas iniciativas de gasto sin presentar un plan suficientemente creíble para estabilizar la trayectoria de la deuda brasileña. El aumento de la deuda pública, el encarecimiento de los costes de financiación soberana y un ritmo más lento de recortes de los tipos de interés podrían convertirse en factores adversos para los mercados bajo la nueva Administración«.
Frente a estas inquietudes, Janasiewicz pone el foco en que los inversores deben recordar que Lula no dispone de un margen de maniobra político ilimitado. «El Partido Liberal de Bolsonaro se ha convertido en la primera fuerza política en ambas cámaras del Congreso, dando lugar a un poder legislativo de orientación más conservadora. Esta circunstancia podría limitar considerablemente cualquier iniciativa de marcado carácter izquierdista y, en última instancia, obligar a alcanzar acuerdos de coalición que contengan los riesgos bajistas, especialmente si el Congreso bloquea posibles medidas de expansión fiscal de gran envergadura».